
子どもの教育資金や自分たちの老後資金を準備しようと考えたとき、「新NISAで運用すべきか」「学資保険や個人年金保険に入るべきか」で悩む方は非常に増えています。
結論から言うと、「どちらか一方だけが得」ということはありません。
新NISAと保険にはそれぞれ異なる強みと弱みがあり、両方の特徴を活かして「併用(ハイブリッド運用)」することこそが、2026年現在の環境において最もリスクを抑えつつ効率的に資産を増やす鍵となります。
この記事では、新NISAと各種貯蓄型保険の比較から、後悔しない資金準備の選択肢、我が家に最適な「併用ルート」の作り方まで分かりやすく解説します。
1. 教育・老後資金は「NISAだけ」「保険だけ」で大丈夫?
「NISA一本で増やすのが最強」「安全な保険だけで貯めるのが安心」という極端な戦略は、どちらもリスクを孕んでいます。まずはそれぞれの本質的な役割の違いを整理しましょう。
新NISAと貯蓄型保険の決定的な違い
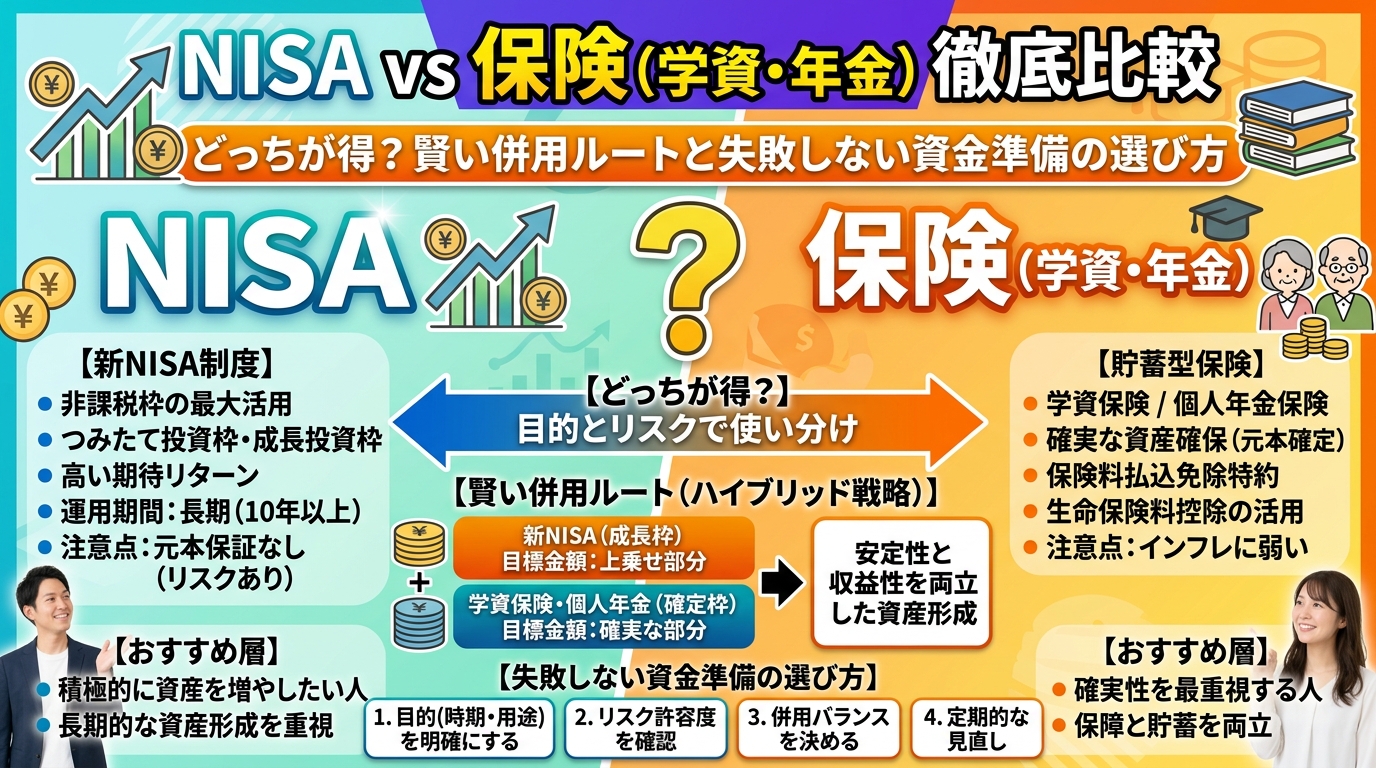
新NISAと貯蓄型保険(学資保険・個人年金保険・変額保険など)の最大の違いは、「増やす力(資産形成力)」と「守る力(保障機能)」のバランスにあります。
-
新NISA: 運用益が永久非課税になる強力な制度。株式や投資信託で運用するため、長期的には物価上昇(インフレ)を超えるリターンが期待できますが、元本保証はありません。
-
貯蓄型保険: 契約時に将来受け取る金額や返戻率がほぼ確定する(※定額型の場合)安心感があります。また、親や家計支え手に万が一のことがあった際に保険料支払いが免除されたり、死亡保険金が出たりする「万が一の保障」がセットになっています。
どちらを選ぶべき?判断基準チェックリスト
どちらを重視すべきかは、ご家庭の「リスク許容度」と「資金が必要になる時期」によって決まります。
| チェック項目 | NISAが向いている人 | 保険が向いている人 |
| 資金が必要な時期 | 10年〜15年以上先の将来 | 5年〜10年以内、または時期を変更できない |
| 元本割れへの耐性 | 一時的な値下がりは許容できる | 1円でも減るのは絶対に避けたい |
| 万が一の保障 | 既存の掛け捨て死亡保険等で準備済み | 資産形成と同時に親の万が一にも備えたい |
| 運用の手間 | 積立設定や市場の波をある程度見守れる | 口座から自動引き落としで強制的に貯めたい |
2. 学資保険 VS 新NISA!教育資金準備の最適な選び方
子どもが高校・大学へ進学する時期は動かすことができません。そのため、教育資金の準備には特有の戦略が必要です。
学資保険のメリット・デメリット
学資保険の最大の強みは「確実性」と「保険料払込免除特約」です。 万が一、契約者である保護者が死亡・高度障害となった場合、それ以降の保険料支払いは免除され、満期時には予定通りの学資金が受け取れます。 一方で、近年の低金利環境では返戻率が伸びにくく、インフレ(物価上昇による学費の値上がり)に対応しづらいという弱点があります。
新NISAで教育資金を準備するメリット・注意点
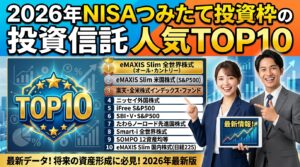
新NISA(つみたて投資枠など)で世界の株式やバランス型ファンドに投資すれば、年3〜5%程度の平均リターンを狙うことができ、インフレにも負けない教育資金が期待できます。 しかし注意点として、「大学入学のタイミングでリーマンショック級の暴落が起きた場合」に、元の資金を割ってしまうリスクがあります。
【結論】学資保険とNISAを組み合わせる「ハイブリッド戦略」
教育資金準備で最もおすすめなのは、「学資保険でベースを作り、NISAで上乗せを狙う」ハイブリッド戦略です。
-
例:1,000万円の教育資金目標
-
学資保険(または確定型の保険):300万〜500万円 → どんなに暴落が起きても絶対に確保できる「確実な学費」。
-
新NISA:500万〜700万円 → 長期投資でリターンを高め、私立進学や留学など選択肢を広げるための「プラスアルファ」。
-
3. 老後資金における「個人年金・変額保険」と「NISA」の比較
老後資金づくりにおいても、新NISAと保険(個人年金保険・変額保険)の比較は欠かせません。
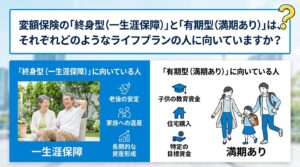
個人年金保険・変額保険が適している人の特徴
-
「生命保険料控除」による節税メリットを活用したい人 年末調整や確定申告で所得税・住民税の負担を軽減できるため、確実な節税効果が得られます。
-
自動的に積立・運用を完結させたい人 一度契約すれば保険料が口座振替やクレジットカードで自動引き落としされるため、途中で引き出してしまう誘惑を防げます。
-
投資初心者で、専門家に管理を任せたい人
ライフステージに合わせた資金配分シミュレーション
老後資金の積立(例:月5万円)を行う場合、年齢やリスク許容度に応じて配分を変えるのが賢明です。
-
30代(手元資金を大きく増やしたい期)
-
新NISA:4万円(オルカンやS&P500などの株式ファンド)
-
変額保険・個人年金:1万円(保障確保と節税枠の活用)
-
-
40代〜50代(守りと攻めのバランス期)
-
新NISA:3万円
-
個人年金・定額保険:2万円(確実に残す資金を増加)
-
4. 保険とNISAを組み合わせる際に知っておくべき3つの注意点
併用ルートを進めるにあたり、必ず押さえておくべきリスクとルールが3つあります。
注意点1:途中解約による元本割れリスク(特に保険製品)
貯蓄型保険や変額保険は、契約から数年〜10年程度の早期に解約すると、支払った保険料を下回る「元本割れ」を起こします。急な出金が必要になる可能性のある資金は、保険ではなくNISAや現金で管理しましょう。
注意点2:税制上の違いを理解する
-
NISA: 利益に対して税金がゼロ(非課税)。
-
保険: 満期金や年金を受け取る際、所得税(一時所得や雑所得)の対象になる場合があります。ただし、年間の支払保険料に対して「生命保険料控除」が適用されるメリットがあります。
注意点3:目的(時期・用途)に応じた「色分け」を明確にする
「とりあえず増やす」という曖昧な目的のまま始めると、市場が下落した際に狼狽売り(途中でやめてしまうこと)をしてしまいがちです。「18歳で使う教育資金」「65歳から使う老後資金」など、いつ・何に使うお金かをしっかり色分けしましょう。
5. まとめ:我が家に最適な「NISA×保険」の組み合わせを見つけるには?
新NISAと貯蓄型保険は「どちらが得か」というライバル関係ではなく、お互いの弱点を補い合う補完関係にあります。
-
絶対に減らせない「最低限の資金」+「親の万が一の保障」は保険で確保する
-
インフレに勝ち、大きく増やしたい「将来の成長枠」は新NISAで運用する
この2つを適切なバランスで配置することが、失敗しない資金準備の鉄則です。
ご家庭の世帯収入、お子様の年齢、現在の加入保険、将来の目標金額によってベストな配分率は一人ひとり異なります。まずは現状の家計と将来のキャッシュフローを一度整理してみることから始めてみましょう。